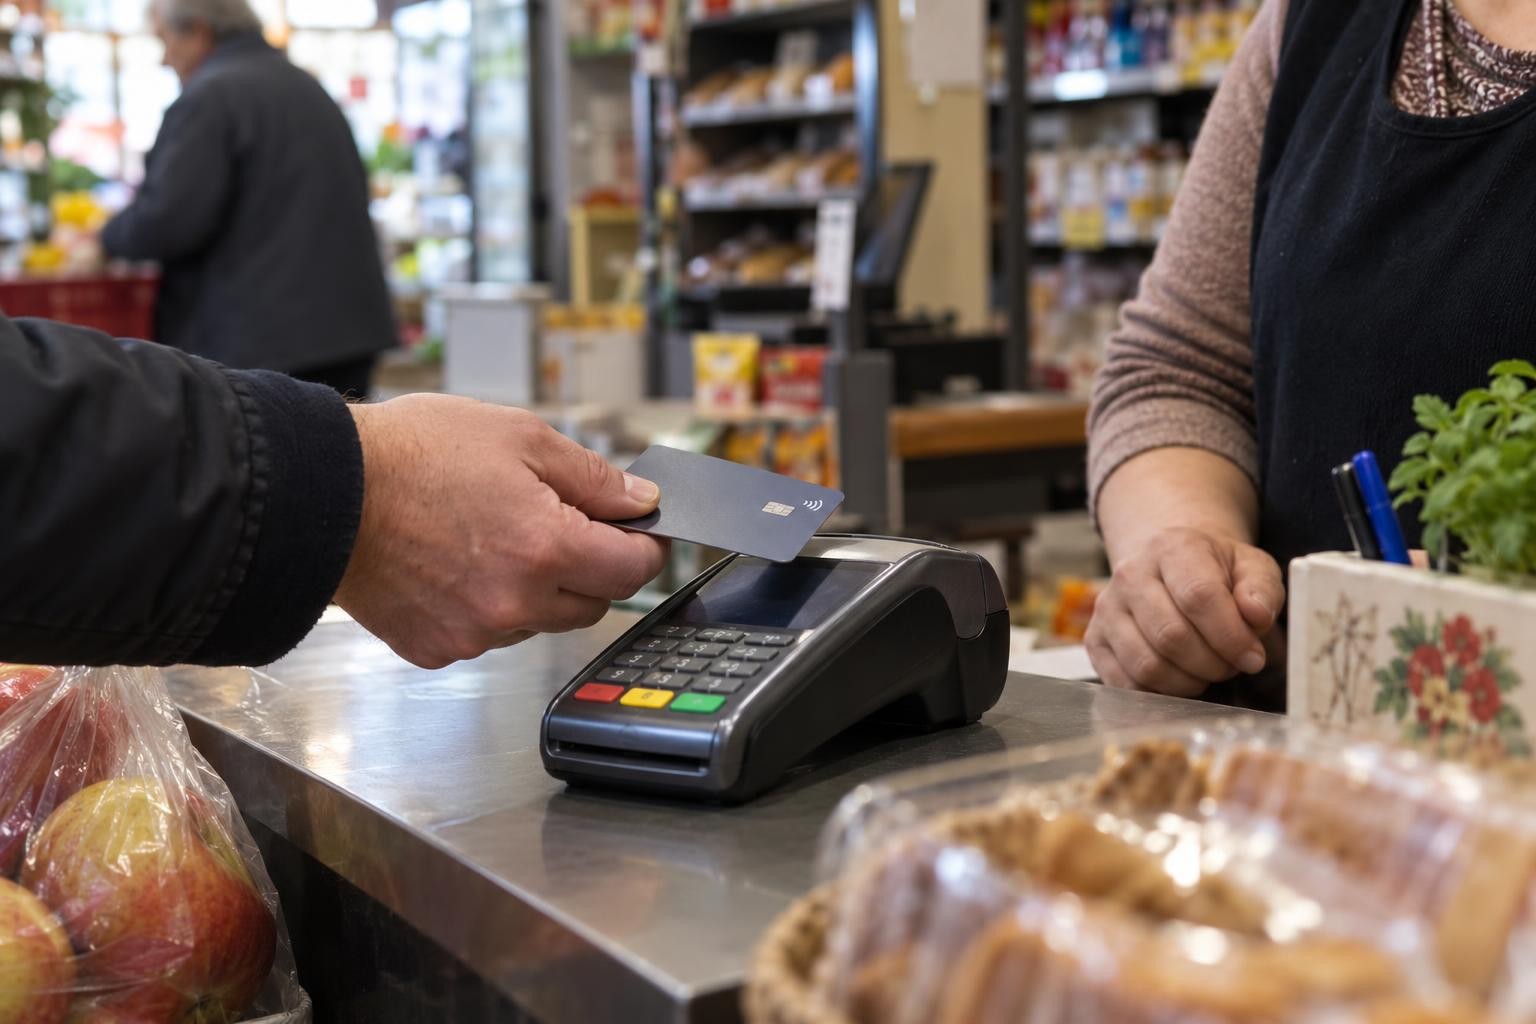



Ако видите непознато плащане с карта, първо блокирайте картата през банковото приложение или на официалния телефон на банката, а след това съобщете операцията и поискайте процедура за оспорване. Не отваряйте линкове от съмнителни съобщения и не чакайте следващото извлечение — при компрометирани данни могат да последват още транзакции.
Непознатото име в извлечението невинаги означава измама. Понякога търговецът се показва с юридическото си наименование, абонаментът е подновен автоматично или сумата е временна блокировка. Но проверката трябва да стане безопасно: през собствената история на поръчките, договора или официалния сайт, а не чрез телефон и линк от неочаквано съобщение.
Какво да направим през първите минути
- Заключете или блокирайте картата. Ако приложението предлага временно заключване, използвайте го веднага и се свържете с банката.
- Проверете статуса. Запишете дали операцията е осчетоводена, чакаща или само блокирана сума.
- Обадете се по официален канал. Използвайте номера върху картата, в приложението или на сайта, който сте въвели сами.
- Поискайте нова карта при съмнение за компрометирани данни. Самото временно заключване не решава проблема, ако номерът и кодовете вече са попаднали при измамник.
- Запазете доказателства. Направете снимки на извлечението, съобщенията и страниците, без да публикувате лични данни.
Ако има и непознат банков превод, кажете това изрично. Картовото плащане, преводът и директният дебит се обработват по различни правила. От 1 декември банките ще показват допълнителна проверка на получателя при банков превод, но тя не отменя вниманието към подменени профили и фалшиви инструкции.
Как да различим търговец, абонамент и измама
Сравнете датата, сумата и валутата с поръчките си. Потърсете разписка в електронната поща, но не натискайте бутона в нея, ако подателят е съмнителен. Влезте самостоятелно в профила си при търговеца. Проверете и дали член на семейството, който има разрешен достъп, е направил покупката.
При хотел, автомобил под наем или някои онлайн услуги може да има предварително блокирана сума. Европейският портал „Вашата Европа“ посочва, че търговецът трябва да информира клиента и да получи съгласие за точния размер, а след окончателното плащане блокировката следва да бъде освободена. Ако името, сумата и обяснението не съвпадат, подайте сигнал до банката.
Как се оспорва картова операция
Поискайте от банката точната форма и срок за възражение. Опишете операцията по дата, сума, валута и търговец и заявeте ясно, че не сте я разрешавали, ако това е факт. Банката може да поиска декларация, копия от кореспонденция, доказателство за отказана поръчка или сигнал до полицията според конкретния случай.
Официалната информация на ЕС обяснява, че при неразрешено картово или друго плащане отговорността на потребителя по принцип е ограничена до 50 евро, а когато човек не е могъл да знае за загубата, кражбата или злоупотребата, не следва да понася загубата. Изходът обаче зависи от фактите — включително дали са споделени кодове и дали е проявена груба небрежност — затова не обещавайте сами на себе си автоматично възстановяване.
При спор банката трябва да има официална процедура за жалби. „Вашата Европа“ посочва отговор до 15 дни, а при определени изключителни обстоятелства — до 35 дни. Пазете входящия номер и поискайте писмен отговор, не само устно уверение по телефона.
Ако сте въвели код или парола във фалшив сайт
Сменете паролата от чисто устройство, прекратете активните сесии и включете многофакторна защита. Ако същата парола е използвана и другаде, сменете я навсякъде, като започнете от електронната поща и банковите профили. Проверете дали не са добавени нов телефон, адрес или получател.
Федералната търговска комисия на САЩ описва типичните фишинг примамки: твърдение за подозрителен вход, проблем с плащането, неочаквана фактура, „възстановяване“ на средства или линк за потвърждение. Безопасният отговор е да се свържем с организацията чрез познат истински адрес или номер, а не чрез данните в съобщението.
Измамите все по-често използват актуални теми, известни лица и убедително видео или глас. Вижте и предупреждението, което БНБ препредаде за финансови измами с AI, deepfake и криптоактиви. Никоя „спешна проверка“ не е причина да кажете ПИН, пълна парола или еднократен код на човек по телефона.
Къде да подадем сигнал
При откраднати пари или самоличност уведомете банката и полицията. При спор с доставчик на платежна услуга използвайте официалната му процедура за жалби и пазете цялата кореспонденция. БНБ осъществява надзор върху доставчиците на платежни услуги и електронни пари в страната, но първата оперативна стъпка при конкретна транзакция остава незабавният контакт с издателя на картата.
Ако плащането е ваше, но търговецът не е доставил стоката, случаят не е същият като неразрешена операция. Първо потърсете търговеца и следвайте правилата за рекламация или отказ. При плащане на място полезен е и материалът ни за минималната сума при плащане с карта и правата на клиента.
Практична проверка за 2026 г.
- Включете известия за всяко картово плащане.
- Дръжте ниски лимити и ги увеличавайте временно само при нужда.
- Не пазете картата в непознати сайтове.
- Използвайте отделна виртуална карта за рискови или еднократни покупки, ако банката предлага такава.
- Преглеждайте и малките суми — те понякога служат за тест преди по-голямо теглене.
Често задавани въпроси
Да блокирам ли картата, ако операцията още е чакаща?
Да, при реално съмнение ограничете следващи плащания и се обадете на банката. Чакащият статус не доказва, че операцията е безопасна.
Може ли банката сама да отмени операцията?
Зависи от вида и статуса ѝ. Поискайте конкретни указания и подайте писмено възражение, когато е необходимо.
Трябва ли да се обадя на търговеца?
Ако разпознавате реален търговец и спорът е за доставка или абонамент, да. При съмнение за кражба на данни първо блокирайте картата и говорете с банката.
Какво да не изпращам като доказателство?
Не изпращайте ПИН, пълния номер на картата, пароли или еднократни кодове по имейл или чат. Следвайте само защитения канал, указан от банката.
Проверени източници
- „Вашата Европа“ — сигурни плащания и измами с карти
- FTC — разпознаване и избягване на фишинг
- БНБ — платежен надзор
Снимка: Wikimedia Commons, CC0; локално копие в медийната библиотека на MyDailyMedia.